Em 30 segundos
- A regra de remuneração é definida na contratação, mas o resultado ainda tem riscos.
- Vencimento e liquidez são características diferentes.
- Na venda antecipada, a taxa contratada não determina sozinha o valor recebido.
Uma regra de remuneração, com riscos a conhecer
Na renda fixa, você investe em uma obrigação de pagamento cuja regra de remuneração é estabelecida na contratação. Isso não significa que o preço exibido ficará parado ou que todo emissor pagará. Para entender um título, identifique quem deve o dinheiro, como o retorno é formado, quando ele paga, como é possível sair e quais custos ou tributos existem.
Prefixado: a taxa nominal é definida na compra. Pós-fixado: o resultado acompanha um indicador segundo a regra contratada. Híbrido: combina um indexador, como o IPCA, com uma parcela de juros. Percentual de um indicador e juros somados ao indicador não são a mesma coisa. “110% do CDI” não quer dizer “CDI mais dez pontos percentuais”.
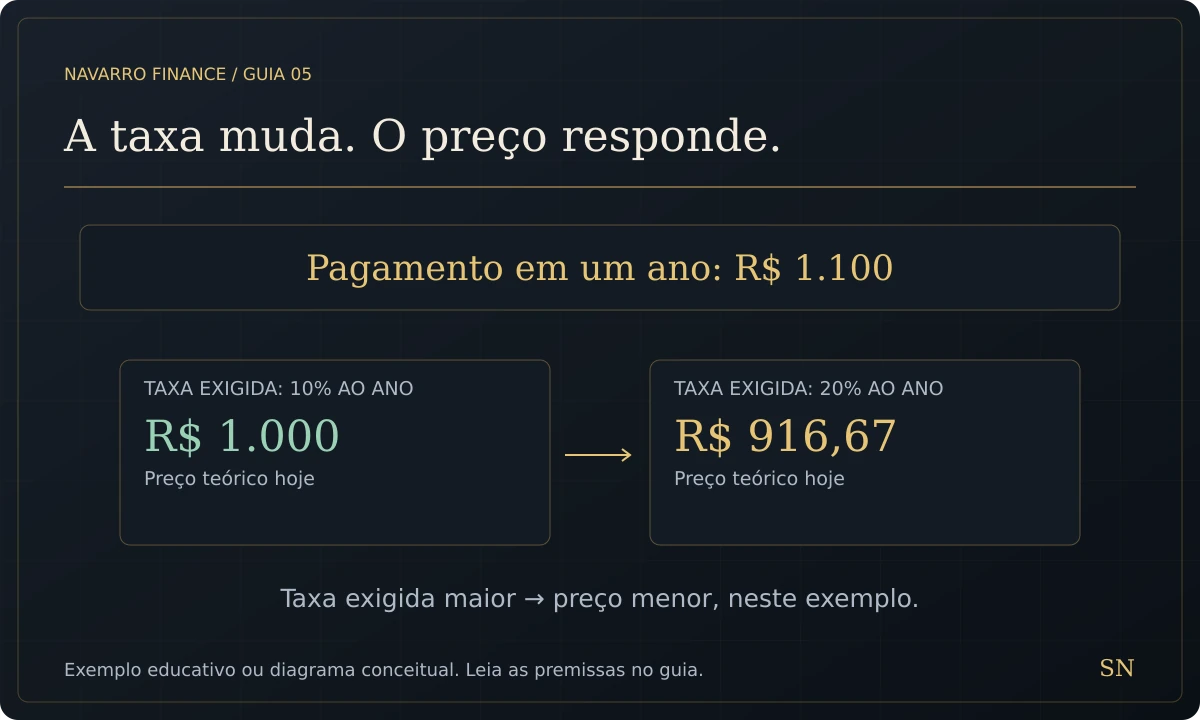
A taxa muda. O preço responde.
Quem emite muda a natureza do risco
Títulos públicos federais representam obrigações da União. No Tesouro Direto, cada título tem fluxo e finalidade próprios; Tesouro Selic, Prefixado e IPCA+ não são substitutos perfeitos. CDBs são títulos emitidos por bancos. LCI e LCA também são instrumentos bancários, com características e condições específicas. Confira vencimento, carência e possibilidade de resgate de cada emissão.
Debêntures são dívidas de empresas. CRI e CRA envolvem estruturas de securitização de recebíveis. Eles exigem análise de documentos, garantias, devedores e condições de pagamento. Uma taxa maior não torna esses papéis equivalentes a um CDB, e a garantia ordinária do FGC não se estende automaticamente a eles.
Vencimento e liquidez são perguntas separadas
Vencimento é a data contratual para determinado pagamento final. Liquidez é a possibilidade de transformar o investimento em dinheiro antes disso. Um título pode ter vencimento distante e recompra disponível sob condições; outro pode bloquear saídas até a data contratada. “Liquidez diária” também não significa necessariamente dinheiro disponível a qualquer hora, sem calendário operacional ou prazo de liquidação.
Para uma obrigação com data conhecida, verifique se o fluxo de recebimentos combina com a necessidade. Um título que paga juros periódicos entrega parte do dinheiro antes; outro acumula o rendimento até o fim. Se você reinvestir pagamentos intermediários, a taxa disponível na ocasião pode ser diferente.
Por que a renda fixa pode mostrar perda antes do vencimento
Imagine um título que promete pagar R$ 1.100 daqui a um ano. Se o mercado passar a exigir 10% ao ano, o preço teórico é R$ 1.000. Se exigir 20%, o preço cai para aproximadamente R$ 916,67. A promessa final não aumentou; o preço de hoje se ajustou para oferecer a taxa exigida. É uma simplificação didática, sem custos, tributos ou risco de inadimplência.
Essa atualização de preços é a marcação a mercado. Vender antecipadamente pode realizar ganho ou perda. Títulos com fluxos mais distantes tendem a ser mais sensíveis a alterações nas taxas, mantidas as demais condições. No Tesouro Direto, a recompra antecipada segue preços e regras do programa; não se deve presumir que qualquer taxa contratada será obtida numa venda antes do prazo.
Faça comparações equivalentes
Compare prazo, emissor, liquidez e fluxo, além do rendimento líquido. Uma alternativa sem incidência de determinado imposto pode render menos em termos líquidos do que uma tributada; a isenção isolada não resolve a decisão. O inverso também pode ocorrer. Regras fiscais e elegibilidade precisam ser verificadas na data da operação.
Para um título indexado à inflação, o poder de compra depende também de tributos, custos e prazo. Uma taxa real anunciada antes de impostos não equivale necessariamente a um ganho real líquido no bolso. Para um pós-fixado, a trajetória futura do indicador altera o valor nominal recebido.
O que anotar na ficha do título
- Emissor, instrumento e objetivo atendido.
- Indexador, taxa, datas e forma de pagamento.
- Vencimento, carência e condições de venda ou resgate.
- Custos, tributos e eventual cobertura aplicável.
- Participação do emissor e do prazo na carteira inteira.
Exercício: título longo para uma conta próxima
Você precisa do dinheiro em seis meses e encontrou um título com vencimento em dez anos e taxa aparentemente melhor. O que falta avaliar?
Resposta: condições e preço de saída antecipada, sensibilidade às taxas, risco do emissor e custos. A taxa maior não garante que haverá dinheiro suficiente para a conta em seis meses.
Seu mapa mental
Revise as conexões. Abra cada ramo para retomar os conceitos.
01Emissor
- Governo
- Bancos
- Empresas e estruturas de crédito
02Remuneração
- Prefixada
- Pós-fixada
- Inflação + juros
03Fluxo
- Vencimento
- Pagamentos intermediários
- Carência e saída antecipada
04Comparação
- Preço e risco
- Custos e tributos
- Função no planejamento
Dúvidas que valem uma pausa
Prefixado não pode mostrar perda?
Pode haver perda em uma venda antecipada, porque o preço se ajusta às condições de mercado. A regra de pagamento no vencimento não congela o preço diário.
110% do CDI é CDI mais 10 pontos?
Não. É um percentual da variação do indicador, conforme as condições do título. Uma taxa somada ao indicador é uma regra de remuneração diferente.
Fontes para continuar estudando
Referências oficiais consultadas em 19/10/2026. O texto, os exemplos e os exercícios são uma elaboração educativa própria; não representam endosso das instituições citadas.
Conteúdo educacional. Exemplos hipotéticos. Não substitui análise individual de objetivos, riscos, documentos e regras vigentes. Este guia não solicita nem armazena seus dados financeiros.

Consultor de investimentos. Textos e recursos visuais preparados com apoio de IA, referências oficiais e exemplos matemáticos verificáveis.
Conheça minha trajetória ↗