Em 30 segundos
- Descubra quais custos já estão refletidos no resultado para não descontá-los duas vezes.
- Prazo, produto e modalidade podem mudar a regra tributária.
- A ausência de imposto não torna uma aplicação automaticamente superior.
O resultado útil é o que sobra para você
Rentabilidade bruta é o resultado antes de determinadas deduções. Rentabilidade líquida considera os custos e tributos definidos na comparação. Antes de avaliar uma aplicação, descubra o que já foi descontado e o que ainda será cobrado. Uma taxa divulgada sem contexto pode não representar o valor que estará disponível para o seu objetivo.
O primeiro cuidado é manter a mesma base: período, fluxo de aportes, reinvestimento de pagamentos, moeda e exposição ao risco. Uma aplicação de doze meses e outra com saída em três anos não são equivalentes apenas porque exibem uma porcentagem anual. Receber parte do dinheiro no meio do período também muda o fluxo.
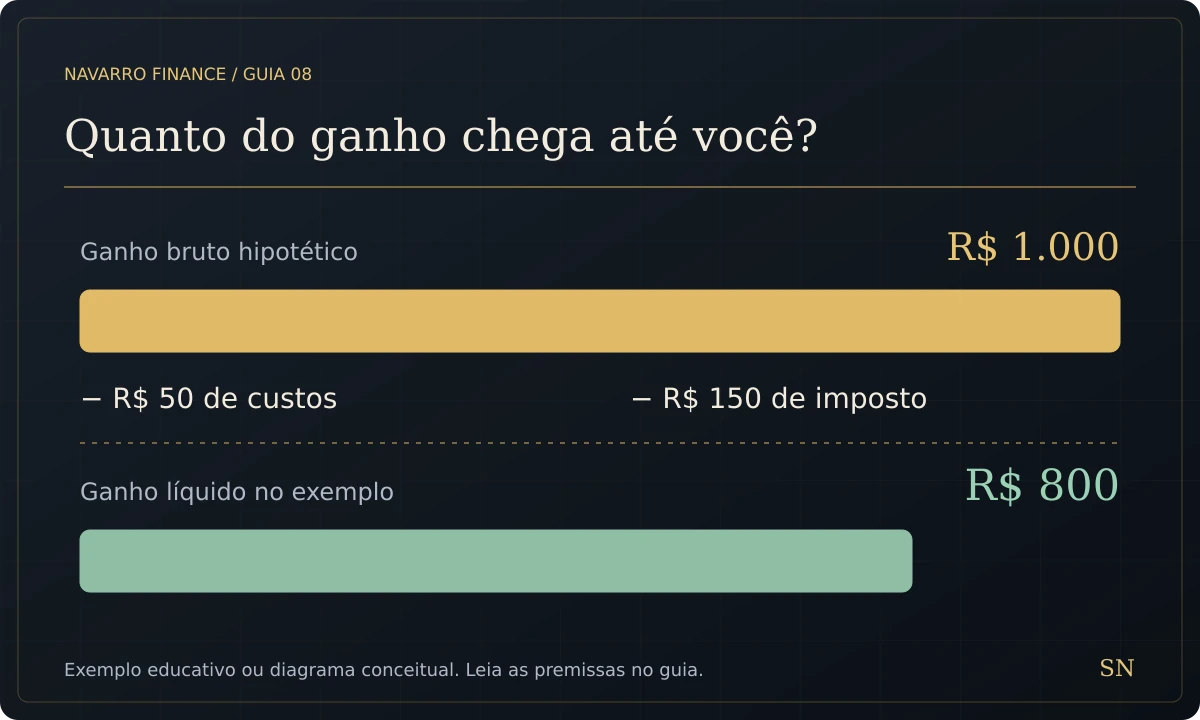
Quanto do ganho chega até você?
Os custos que podem estar fora da primeira tela
Podem existir taxas de administração, gestão e distribuição, performance, custódia, corretagem, emolumentos e custos de conversão de moeda, conforme o produto e o serviço. Nem todos se aplicam a todos os investimentos. Confira os documentos e a tabela de preços, além de perguntar como o profissional ou a instituição é remunerado.
Também há custos econômicos sem uma cobrança separada, como o spread entre compra e venda e a diferença cambial entre a cotação de referência e a efetivamente contratada. A publicidade de “taxa zero” para um serviço não demonstra que toda a operação seja sem custo. Alguns resultados de fundos já refletem despesas da carteira; descontá-las novamente pode duplicar a conta.
Uma conta ilustrativa de ganho líquido
Imagine R$ 10.000 aplicados, ganho bruto de R$ 1.000, R$ 50 em custos e R$ 150 em imposto, todos valores hipotéticos. O ganho líquido é R$ 800, ou 8% do capital inicial. Se a inflação do período for 4%, o ganho real líquido será 1,08 ÷ 1,04 − 1, aproximadamente 3,85%. O exemplo não define base de cálculo nem alíquota de um produto real.
Para uma comparação real, descubra sobre o que o imposto incide, quando é cobrado e quem é responsável pelo recolhimento. Não presuma que o imposto sempre será calculado depois de subtrair qualquer despesa; a dedutibilidade depende da regra da operação.
Não existe uma tributação única para “investimentos”
Renda fixa, fundos de diferentes categorias, ações, ETFs, FIIs, BDRs e ativos no exterior podem seguir regimes distintos. Prazo, tipo de rendimento, modalidade da operação e condições do investidor podem mudar o tratamento. Um benefício aplicável a determinado produto não deve ser transferido automaticamente para outro com nome parecido.
No Tesouro Direto, consulte as regras atuais de imposto de renda, IOF quando aplicável e taxas do programa antes de investir ou vender. Na renda variável, diferencie recebimento de rendimentos, venda, ganho, prejuízo e retenção. Uma retenção na fonte não significa necessariamente que toda a obrigação tributária foi encerrada. Isenção de pagamento e obrigação de informar também são perguntas diferentes.
Este guia não fixa uma tabela universal de alíquotas nem calcula o imposto individual do leitor. Para aplicar regras, consulte a Receita Federal, os documentos vigentes e, quando necessário, um contador. Não use um exemplo antigo, uma captura de tela ou uma regra de outro país como referência suficiente.
Organize os documentos ao longo do caminho
- Guarde notas, comprovantes de operações, custos e informes.
- Mantenha registro das aquisições, vendas e eventos que alteram posições.
- Separe cada classe e modalidade conforme o tratamento aplicável.
- Confira ganhos e perdas antes de operações; compensação depende de regras próprias.
- Verifique prazos e responsabilidades de apuração, pagamento e declaração.
- Concilie registros com informes, sem assumir que o preenchimento automático esteja sempre completo.
Um controle organizado permite escolher com informação. Vender apenas para “não pagar imposto”, sem analisar risco, custo de negociação e objetivo, pode produzir uma decisão ruim. Da mesma forma, uma aplicação isenta pode entregar um resultado líquido inferior a outra tributada, mesmo com risco e prazo semelhantes.
Exercício: isento significa melhor?
Duas alternativas hipotéticas e comparáveis deixam R$ 850 e R$ 800 líquidos no mesmo prazo. A segunda não teve imposto. Qual entregou mais dinheiro?
Resposta: a primeira, com R$ 850. A comparação depende do resultado líquido e das demais condições, não da ausência isolada de imposto.
Seu mapa mental
Revise as conexões. Abra cada ramo para retomar os conceitos.
01Resultado
- Ganho bruto
- Ganho líquido
- Poder de compra
02Custos
- Taxas e corretagem
- Spread e câmbio
- Remuneração dos serviços
03Impostos
- Regime do produto
- Momento de cobrança
- Responsável pela apuração
04Organização
- Notas e comprovantes
- Aquisições e vendas
- Informes e conciliação
Dúvidas que valem uma pausa
Taxa zero significa custo zero?
Não necessariamente. Podem existir outras despesas e custos econômicos, como spread e conversão de moeda. Verifique a operação completa.
O informe substitui todo o meu controle tributário?
Não. Registros das operações, custos e eventos ajudam a conferir os informes e as obrigações aplicáveis. A regra depende do investimento e da operação.
Fontes para continuar estudando
Referências oficiais consultadas em 19/10/2026. O texto, os exemplos e os exercícios são uma elaboração educativa própria; não representam endosso das instituições citadas.
Conteúdo educacional. Exemplos hipotéticos. Não substitui análise individual de objetivos, riscos, documentos e regras vigentes. Este guia não solicita nem armazena seus dados financeiros.

Consultor de investimentos. Textos e recursos visuais preparados com apoio de IA, referências oficiais e exemplos matemáticos verificáveis.
Conheça minha trajetória ↗