Em 30 segundos
- A política e os ativos do fundo explicam mais do que o nome na tela.
- Prazo de cotização, pagamento e negociação em bolsa precisam ser distinguidos.
- Distribuições e variação do preço compõem o retorno total.
Cotas representam uma carteira ou estrutura de investimento
Ao investir em um fundo, você compra cotas de uma estrutura que aplica recursos conforme uma política definida. O resultado depende do patrimônio da classe, dos ativos, dos riscos e das despesas. O rótulo do fundo não substitui a leitura dos documentos. Dois fundos com nomes parecidos podem ter crédito, prazo de resgate e comportamento muito diferentes.
Administrador, gestor, custodiante e distribuidor têm funções distintas. A política orienta em que o fundo pode investir; os documentos explicam características e responsabilidades, incluindo condições de responsabilidade do cotista quando aplicáveis. Histórico de rentabilidade ajuda a entender o comportamento passado, mas não garante resultado futuro.
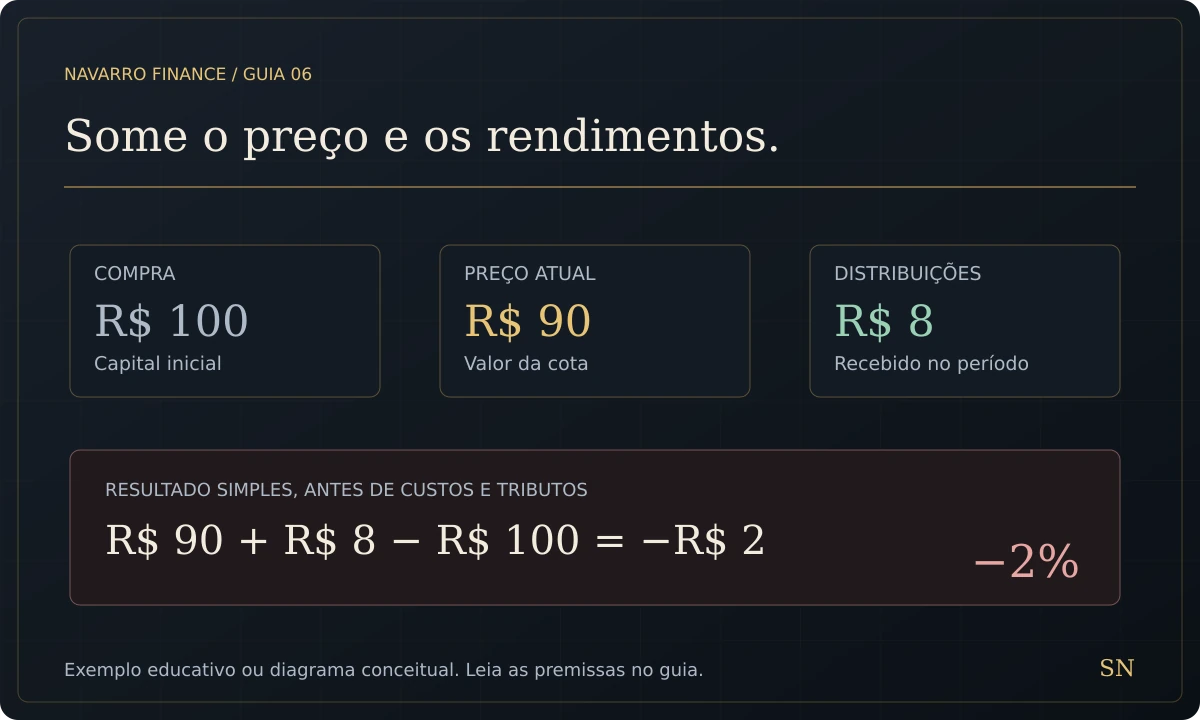
Some o preço e os rendimentos.
Quatro perguntas antes de entrar
Primeiro: qual é a estratégia e como ela pode ganhar ou perder? Segundo: quanto custa, somando as taxas e despesas informadas? Terceiro: como funciona a saída? Quarto: como o fundo se encaixa no objetivo e nas outras posições? Um fundo de renda fixa pode assumir riscos de crédito e prazo significativos. Um multimercado pode usar estratégias e instrumentos que merecem estudo antes da aplicação.
Em fundos com resgate, prazo de cotização e prazo de pagamento são coisas diferentes. A data do pedido não é necessariamente a data em que o valor da cota será definido nem a data em que o dinheiro estará disponível. Também podem existir condições especiais previstas nos documentos.
ETFs: acompanhe o índice e o que existe dentro dele
ETFs são fundos cujas cotas são negociadas em bolsa. Muitos buscam acompanhar um índice, oferecendo exposição a uma carteira por meio de um ativo negociado. Para analisar, identifique o índice, suas regras, principais componentes, concentração, custos, liquidez e diferença entre o desempenho do fundo e o referencial.
Um índice pode reunir dezenas de ativos e ainda ser concentrado em poucas empresas, em um país ou em um setor. Também pode acompanhar renda fixa, ações ou outras exposições. Negociar em reais não significa ausência de exposição cambial. A composição e a política de proteção de moeda importam mais do que a moeda na tela de negociação.
Preço de bolsa, patrimônio e custo de negociar
O preço negociado de uma cota pode diferir de seu valor patrimonial. A diferença entre as melhores ofertas de compra e venda é o spread. Para o investidor, esse custo se soma a outras despesas de negociação. Uma ordem a mercado pode encontrar preços diferentes conforme o volume disponível; uma ordem limitada define o preço máximo de compra ou mínimo de venda, mas pode não ser executada.
Uma cota tem melhor compra a R$ 100 e melhor venda a R$ 100,40. Comprar e vender imediatamente nesses preços produziria diferença de R$ 0,40 por cota, antes de outras despesas e tributos. A ausência de corretagem não elimina esse custo econômico.
FIIs: renda imobiliária com riscos de mercado
Fundos imobiliários podem investir em imóveis e em ativos relacionados ao setor, conforme suas regras. Os resultados dependem da carteira. Imóveis podem ficar vagos, exigir obras ou ter inadimplência de locatários. Carteiras de crédito imobiliário podem sofrer perdas de devedores e garantias. Juros, condições de mercado e gestão também influenciam o preço das cotas.
Distribuições não são um salário contratado. Podem variar, e receber rendimentos não impede desvalorização da cota. O retorno total reúne distribuições e variação de preço, descontados custos e tributos aplicáveis. Em estruturas fechadas, a saída normalmente depende da venda da cota a outro investidor, e não de um resgate a qualquer momento.
Um roteiro para comparar fundos sem escolher pelo último ranking
- Leia objetivo, estratégia, regulamento e documentos essenciais da classe.
- Identifique os riscos dos ativos e as concentrações relevantes.
- Confira custos totais, eventual taxa de performance e regras de cobrança.
- Entenda a saída: cotização e pagamento, ou negociação em bolsa.
- Compare períodos e referências compatíveis; não confunda distribuição com retorno total.
- Confira tributação específica e a ausência de garantia ordinária do FGC para cotas de fundos.
Exercício: distribuição é retorno total?
Uma cota comprada por R$ 100 pagou R$ 8 no período e agora vale R$ 90. Qual foi o resultado simples antes de custos e tributos?
Resposta: R$ 90 + R$ 8 − R$ 100 = perda de R$ 2, ou −2%. O recebimento de 8% em distribuições não significou ganho total de 8%.
Seu mapa mental
Revise as conexões. Abra cada ramo para retomar os conceitos.
01Estrutura
- Cotas e patrimônio
- Gestor e administrador
- Documentos da classe
02Estratégia
- Política e ativos
- Índice no ETF
- Carteira imobiliária no FII
03Saída
- Cotização
- Prazo de pagamento
- Liquidez no mercado
04Resultado
- Preço + distribuições
- Custos e tributos
- Riscos e concentração
Dúvidas que valem uma pausa
Receber rendimentos todo mês garante lucro?
Não. A variação da cota também participa do resultado. Distribuições não eliminam perdas de preço e podem variar.
Todo ETF é bem diversificado?
Não necessariamente. Um índice pode concentrar posições em poucas empresas, em um setor ou em um país. Avalie a composição efetiva.
Fontes para continuar estudando
Referências oficiais consultadas em 19/10/2026. O texto, os exemplos e os exercícios são uma elaboração educativa própria; não representam endosso das instituições citadas.
Conteúdo educacional. Exemplos hipotéticos. Não substitui análise individual de objetivos, riscos, documentos e regras vigentes. Este guia não solicita nem armazena seus dados financeiros.

Consultor de investimentos. Textos e recursos visuais preparados com apoio de IA, referências oficiais e exemplos matemáticos verificáveis.
Conheça minha trajetória ↗