Em 30 segundos
- Volatilidade é uma medida de risco, mas não resume crédito, liquidez ou fraude.
- Tolerância emocional e capacidade financeira de suportar perdas não são iguais.
- O FGC não cobre todo produto e não multiplica limites por plataforma.
O risco começa na possibilidade de o plano não funcionar
Um investimento envolve incerteza sobre resultado, disponibilidade e condições de uso. Volatilidade é uma forma de observar oscilações de preço, mas não resume todos os riscos. Para quem precisa pagar uma despesa daqui a três meses, não conseguir retirar o dinheiro no prazo pode ser mais grave do que ver uma pequena oscilação no extrato.
O retorno esperado remunera a disposição de assumir riscos; ele não é um compromisso de que o resultado será atingido. Uma aplicação que anuncia retorno maior pode envolver crédito mais frágil, prazo mais longo, estrutura complexa ou restrições de saída. Antes de comparar a taxa, descubra qual risco explica a diferença.
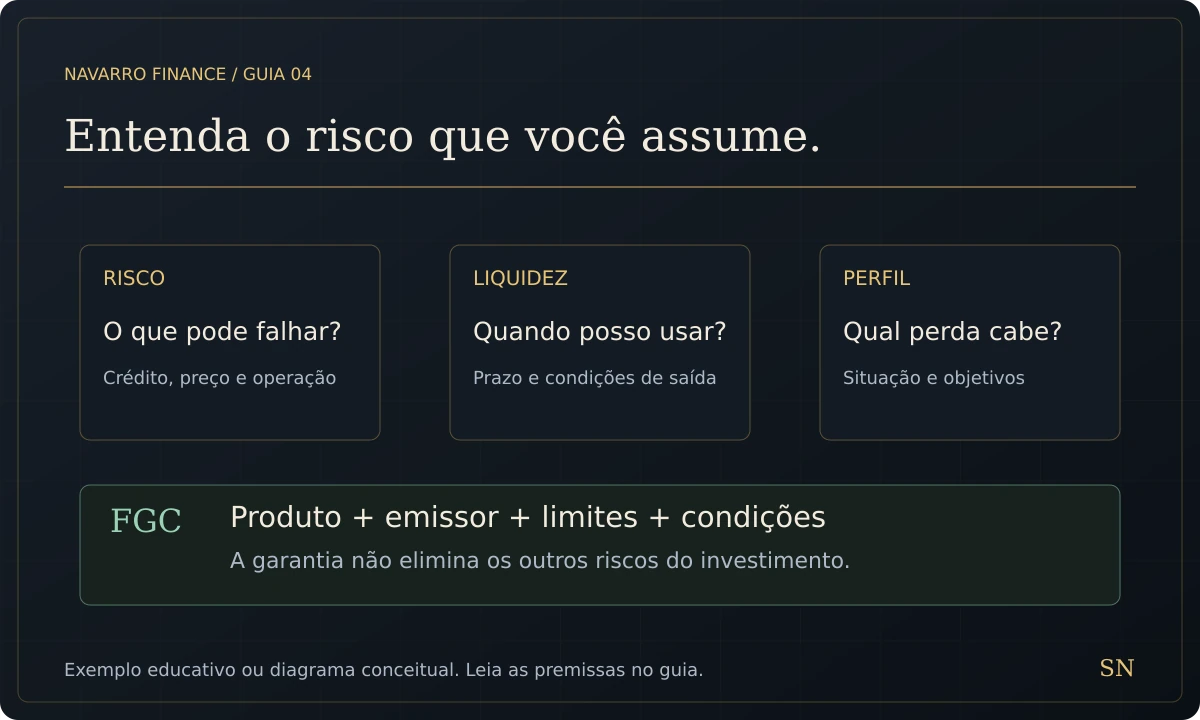
Entenda o risco que você assume.
Crédito, mercado, liquidez e concentração
Crédito: o emissor ou devedor pode não pagar conforme contratado. Mercado: o preço pode mudar com juros, expectativas, resultados e outras condições. Liquidez: pode ser difícil transformar o ativo em dinheiro no prazo e pelo preço esperado. Concentração: uma parte excessiva da sua vida financeira depende do mesmo emissor, setor, país ou evento.
Há ainda riscos operacionais, de fraude, jurídicos e cambiais. Um investimento estrangeiro pode render em sua moeda e perder em reais. Uma plataforma pode ficar indisponível quando você precisa operar. Um produto pode ter um nome semelhante a outro, mas regras de pagamento e proteção diferentes. Identificar o emissor, os documentos e os prestadores é parte da análise.
Tolerância não é o mesmo que capacidade de suportar perdas
Tolerância é a sua disposição emocional para enfrentar oscilações. Capacidade envolve condições concretas: renda, reserva, prazo, dependentes e compromissos. Conhecimento é a compreensão do funcionamento e das consequências do produto. Esses elementos precisam conversar entre si; aceitar um questionário de perfil não torna apropriada qualquer aplicação.
Uma pessoa tranquila com quedas pode ter baixa capacidade de perda para o dinheiro da entrada de um imóvel com data próxima. A mesma pessoa pode ter um horizonte diferente para sua aposentadoria. O perfil também precisa ser atualizado quando a vida muda. Responder ao questionário para liberar um produto desejado tira utilidade de uma proteção importante.
Diversificação precisa olhar o que existe por dentro
Ter R$ 20 mil em cada um de cinco aplicativos não significa diversificar se todos distribuem títulos do mesmo banco. Da mesma forma, vários fundos podem deter empresas, setores ou títulos muito semelhantes. O número de nomes no extrato não mede sozinho a dispersão de riscos.
Diversificar procura reduzir a dependência de riscos específicos. Não elimina perdas nem garante ganho. Para avaliar, observe exposição por emissor e conglomerado, classe de ativos, setor, moeda, país e prazo. Uma carteira também pode ficar difícil de administrar quando há produtos demais para o investidor compreender e acompanhar.
O que a garantia do FGC cobre e o que ela não resolve
A garantia ordinária do FGC abrange determinados créditos elegíveis em instituições associadas, conforme seu regulamento. O limite geral é R$ 250 mil por CPF ou CNPJ por instituição ou conglomerado, considerando principal e rendimentos elegíveis, e há um teto global de R$ 1 milhão em um período de quatro anos, nas condições aplicáveis. Confira sempre a regra e a elegibilidade no próprio FGC.
Fundos, ações, debêntures, CRI, CRA e títulos públicos não recebem essa garantia ordinária. Comprar um CDB em uma corretora não transfere o risco para a corretora: importa o banco emissor. A garantia tampouco transforma um título sem resgate em dinheiro disponível imediatamente, nem protege valores que ultrapassam seus limites.
Um roteiro de verificação antes de investir
- Qual objetivo esse dinheiro atende e quando poderá ser necessário?
- Quem deve pagar e o que acontece se não pagar?
- Como funciona a saída antes do vencimento?
- Quanto posso perder e o que essa perda mudaria na minha vida?
- O que já tenho exposto aos mesmos riscos?
- Existe proteção aplicável, com quais limites e condições?
Exercício: cinco plataformas, um único risco
Você compra o equivalente a R$ 60 mil em títulos elegíveis do mesmo conglomerado em cinco plataformas. As plataformas multiplicam o limite do FGC?
Resposta: não. A soma seria R$ 300 mil antes de considerar rendimentos, e o limite é analisado por instituição ou conglomerado, não pelo aplicativo distribuidor. A proteção depende também das demais condições do regulamento.
Seu mapa mental
Revise as conexões. Abra cada ramo para retomar os conceitos.
01Riscos
- Crédito
- Mercado e câmbio
- Liquidez e operação
02Perfil
- Objetivos
- Capacidade de perda
- Conhecimento e tolerância
03Diversificação
- Emissores e conglomerados
- Setores e classes
- Países e moedas
04Garantias
- Produto elegível
- Limites e condições
- Prazo para ter o dinheiro
Dúvidas que valem uma pausa
Renda fixa tem risco?
Sim. Emissor, preço de mercado, prazo e condições de saída podem afetar o resultado e a disponibilidade do dinheiro.
Comprar o mesmo banco em duas corretoras dobra o FGC?
Não. A garantia ordinária é analisada por instituição ou conglomerado, nas condições do regulamento, e não pelo número de plataformas utilizadas.
Fontes para continuar estudando
Referências oficiais consultadas em 19/10/2026. O texto, os exemplos e os exercícios são uma elaboração educativa própria; não representam endosso das instituições citadas.
Conteúdo educacional. Exemplos hipotéticos. Não substitui análise individual de objetivos, riscos, documentos e regras vigentes. Este guia não solicita nem armazena seus dados financeiros.

Consultor de investimentos. Textos e recursos visuais preparados com apoio de IA, referências oficiais e exemplos matemáticos verificáveis.
Conheça minha trajetória ↗