Em 30 segundos
- O índice publicado mede um período passado; inflação futura é incerta.
- Retorno real compara o dinheiro com o poder de compra, depois das deduções consideradas.
- A taxa anual efetiva precisa ser convertida para a taxa mensal equivalente.
Inflação é uma mudança no poder de compra
O dinheiro serve para adquirir bens e serviços. Quando os preços aumentam, uma mesma quantia pode comprar menos. Índices como o IPCA medem a variação de preços de uma cesta de consumo. Sua experiência individual pode ser diferente porque sua família não compra exatamente a cesta média: aluguel, alimentação e saúde podem ter pesos particulares no seu orçamento.
O índice divulgado descreve um período que já aconteceu. Uma expectativa para a inflação futura é uma hipótese. Ela pode ajudar a construir cenários, mas não permite conhecer antecipadamente o índice que será publicado. Planejamento responsável identifica essa diferença e revisa as premissas ao longo do caminho.
Olhe também o poder de compra.
Retorno nominal e retorno real
Retorno nominal é a variação do dinheiro em moeda corrente. Retorno real mede a variação do poder de compra. Para comparar corretamente, taxa de retorno e inflação precisam se referir ao mesmo período. Também é necessário decidir se o retorno considerado já está líquido de impostos e custos.
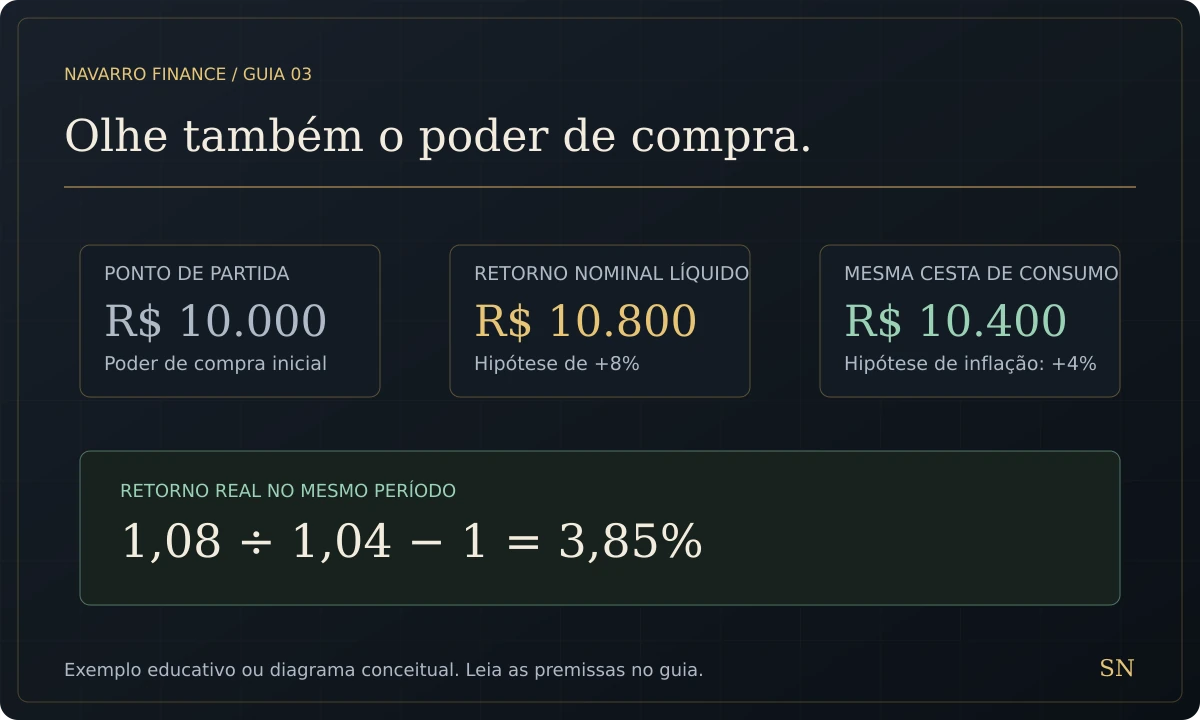
Exemplo hipotético: um investimento cresce 8% no ano, líquido de custos e tributos, e a inflação do mesmo ano é 4%. O retorno real é 1,08 ÷ 1,04 − 1 = aproximadamente 3,85%. Subtrair 8% − 4% dá uma aproximação de 4%, não o resultado exato.
Se R$ 10.000 passam a R$ 10.800, mas a cesta que custava R$ 10.000 passa a custar R$ 10.400, o ganho de poder de compra é menor que o crescimento do extrato. O retorno real também pode ser negativo mesmo quando o saldo nominal aumentou.
Juros simples, compostos e periodicidade
Nos juros simples, o rendimento é calculado sobre uma base inicial constante. Nos compostos, o rendimento incorporado também participa dos períodos seguintes. Para um capital inicial C, taxa i por período e n períodos, o montante sem novos aportes é C × (1 + i)n. A taxa e o número de períodos devem usar a mesma unidade.
R$ 1.000 a 1% ao mês tornam-se R$ 1.010 depois de um mês e R$ 1.020,10 depois de dois, se o rendimento for reinvestido e não houver custos ou tributos. Ao fim de doze meses, seriam aproximadamente R$ 1.126,83. É uma conta hipotética, não uma oferta de investimento.
Uma taxa efetiva anual não deve ser dividida por doze para obter a taxa mensal equivalente. A conversão é (1 + taxa anual)1/12 − 1. Da mesma forma, acumular inflação de vários meses exige multiplicar fatores; somar percentuais é apenas uma aproximação em alguns contextos.
Reais de hoje e valores nominais futuros
Um plano pode trabalhar em poder de compra atual, mantendo aportes e renda constantes em termos reais. Nesse caso, uma renda futura de R$ 5.000 representa o poder de compra de R$ 5.000 de hoje. Para manter esse padrão, o valor nominal precisaria acompanhar os preços. O simulador do site usa essa convenção e uma hipótese de retorno real; ele não prevê a inflação futura.
Outro modelo possível trabalha em valores nominais, incluindo uma inflação projetada explicitamente. Não se deve misturar as duas abordagens: descontar inflação de uma taxa que já é real a desconta duas vezes; manter um aporte nominal fixo e chamá-lo de aporte real constante também cria uma inconsistência.
Como verificar uma simulação
- Identifique se os valores estão em moeda atual ou futura.
- Confira se o retorno é nominal ou real, bruto ou líquido.
- Veja quando os aportes entram: começo ou fim do mês produz resultados diferentes.
- Verifique o período de uso da renda e se há consumo do capital.
- Teste hipóteses menos favoráveis e confira o efeito no aporte necessário.
Exercício: saldo maior significa enriquecimento?
Um saldo cresceu 5% no ano, líquido de custos, enquanto a inflação foi 7%. Qual foi o retorno real?
Resposta: 1,05 ÷ 1,07 − 1 = aproximadamente −1,87%. Houve crescimento nominal, mas perda de poder de compra. As taxas são apenas um exemplo matemático.
Seu mapa mental
Revise as conexões. Abra cada ramo para retomar os conceitos.
01Inflação
- Variação de preços
- Cesta de consumo
- Período já observado
02Retorno
- Nominal ou real
- Bruto ou líquido
- Mesmo período de comparação
03Composição
- Juros reinvestidos
- Taxas equivalentes
- Momento dos aportes
04Projeção
- Hipóteses explícitas
- Reais de hoje
- Revisão ao longo do tempo
Dúvidas que valem uma pausa
O simulador prevê o IPCA futuro?
Não. Ele trabalha em poder de compra atual e usa uma hipótese de retorno real. Pressupõe que os valores nominais dos aportes e da renda acompanhem a inflação ao longo do tempo.
Posso dividir a taxa anual por doze?
Para uma taxa efetiva, a taxa mensal equivalente é (1 + taxa anual) elevada a 1/12, menos 1. Dividir por doze não preserva a capitalização composta.
Fontes para continuar estudando
Referências oficiais consultadas em 19/10/2026. O texto, os exemplos e os exercícios são uma elaboração educativa própria; não representam endosso das instituições citadas.
Conteúdo educacional. Exemplos hipotéticos. Não substitui análise individual de objetivos, riscos, documentos e regras vigentes. Este guia não solicita nem armazena seus dados financeiros.

Consultor de investimentos. Textos e recursos visuais preparados com apoio de IA, referências oficiais e exemplos matemáticos verificáveis.
Conheça minha trajetória ↗