Em 30 segundos
- A carteira precisa atender a objetivos, não apenas reunir produtos.
- Prazo, aportes e renda desejada podem ser revistos em conjunto.
- Modelos constantes não medem sozinhos a probabilidade de sucesso na vida real.
Uma carteira começa com funções
Carteira é o conjunto de posições, mas o plano deve explicar a função de cada parte. Dinheiro para funcionamento da casa, uma meta próxima e renda futura têm necessidades diferentes. Essa organização ajuda a evitar que uma queda de mercado obrigue a vender justamente o patrimônio destinado ao longo prazo para resolver uma despesa que poderia ter sido prevista.
Registre, para cada objetivo, o valor atual, a data, os recursos já separados, a prioridade e a possibilidade de adiar ou reduzir o gasto. Depois, avalie disponibilidade de caixa, capacidade de aportar e riscos suportáveis. A estratégia deve ser executável em meses comuns e também em cenários menos favoráveis.
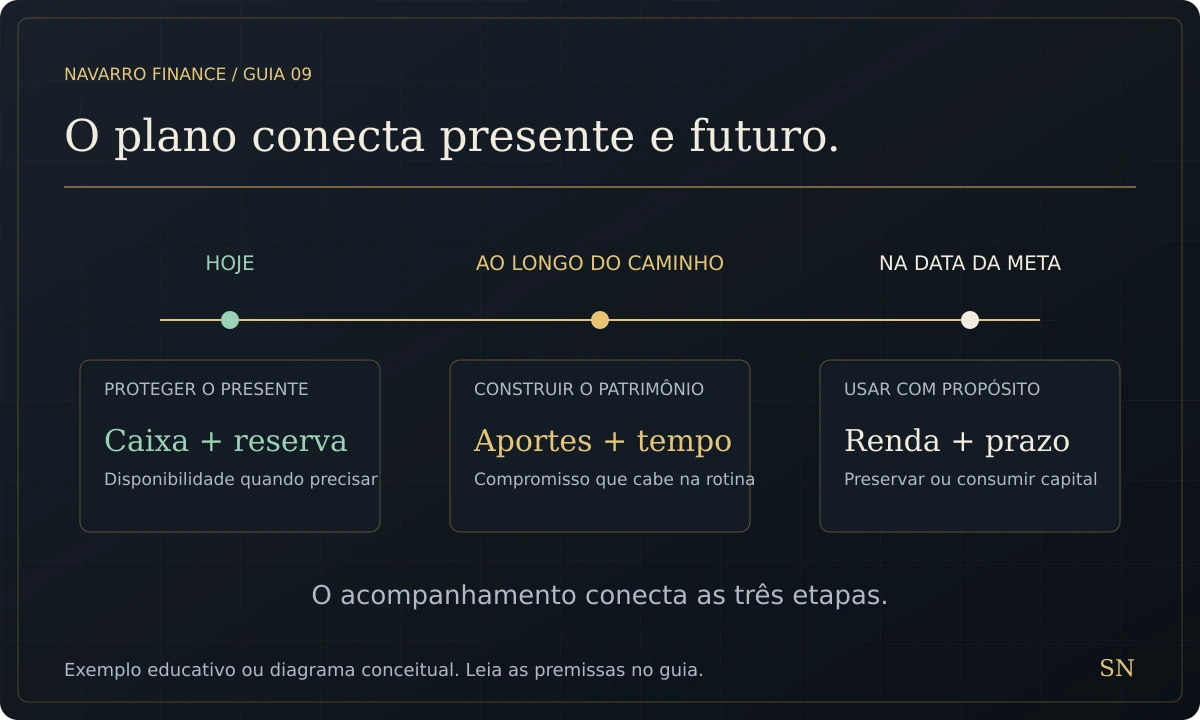
O plano conecta presente e futuro.
Distribuição de riscos e critérios de decisão
Definir uma alocação significa decidir como distribuir recursos entre exposições e prazos. Não existe uma porcentagem universal de ações, renda fixa ou exterior apropriada para todos. Idade é uma informação, mas não substitui renda, compromissos, reserva, conhecimento, objetivos e capacidade de perda.
Uma política simples pode registrar os papéis de cada parte, os limites de concentração, os critérios de liquidez e como as decisões serão revistas. O valor desse documento está em tornar escolhas consistentes. Ele não precisa prever qual mercado terá o melhor resultado no próximo mês.
Aportes, tempo e renda desejada
Na construção de renda futura, o patrimônio inicial, os aportes, o prazo e o retorno real assumido afetam a trajetória. Quanto maior a renda desejada, maior tende a ser o patrimônio necessário, mantidas as demais condições. Aumentar prazo ou aportes pode reduzir a distância até a meta. Aumentar a taxa esperada no simulador apenas muda uma hipótese; não cria um retorno no mundo real.
É necessário especificar por quanto tempo a renda será usada e se haverá consumo do patrimônio. Preservar capital em um modelo de retorno constante é diferente de estimar retiradas por um período definido. Uma renda planejada pode incluir rendimento e venda de parte dos ativos; não precisa depender apenas de dividendos ou cupons.
Entenda a conta de preservação e seus limites
Com uma hipótese de retorno real líquido de 0,25% ao mês, uma retirada de R$ 3.000 por mês exigiria, no modelo constante, R$ 3.000 ÷ 0,0025 = R$ 1,2 milhão. A taxa mensal equivale a aproximadamente 3,04% ao ano. É uma identidade matemática sob premissas, não uma taxa segura de retirada nem promessa de renda permanente.
Na vida real, retornos variam, custos mudam e pessoas podem viver além do horizonte escolhido. A sequência de retornos é especialmente relevante durante retiradas: perdas no começo podem reduzir o patrimônio disponível para se recuperar. Por isso, um gráfico constante serve para discutir o plano, mas não mede sozinho a probabilidade de sucesso.
Revisar não significa negociar o tempo todo
Uma revisão pode conferir aportes realizados, evolução de cada meta, mudanças de renda e concentração. O rebalanceamento procura devolver exposições aos critérios estabelecidos, quando isso faz sentido, considerando custos, tributos e liquidez. Novos aportes podem ajudar a ajustar a distribuição, mas não são solução automática para qualquer desequilíbrio.
Índices ajudam a avaliar o comportamento de uma exposição. Um investimento em ações pode ser comparado a uma referência compatível; uma carteira inteira com objetivos e riscos diferentes exige análise mais cuidadosa. Atingir um índice e falhar no pagamento de uma meta não é um bom resultado para aquele objetivo.
Um painel de acompanhamento útil
- Objetivo: valor e data atualizados.
- Execução: aportes planejados e realizados.
- Distância: patrimônio separado e diferença até a meta.
- Riscos: concentrações e liquidez por horizonte.
- Ajuste: decisão registrada e próxima revisão.
Exercício: a meta ficou distante
A projeção ficou abaixo do objetivo. Basta trocar a taxa real de 3% para 7% para resolver?
Resposta: não. Isso melhora a tela, mas não garante capacidade de gerar esse resultado. Avalie aportes, prazo, custo do objetivo e riscos. A hipótese de retorno precisa ter justificativa e ser testada em cenários menos favoráveis.
Seu mapa mental
Revise as conexões. Abra cada ramo para retomar os conceitos.
01Funções
- Funcionamento da casa
- Metas próximas
- Renda futura
02Construção
- Patrimônio inicial
- Aportes possíveis
- Prazo até a meta
03Usufruto
- Renda desejada
- Duração e longevidade
- Preservação ou consumo
04Revisão
- Execução dos aportes
- Riscos e concentração
- Ajustes com custos em vista
Dúvidas que valem uma pausa
Renda futura precisa vir só de dividendos?
Não. Um planejamento pode combinar rendimentos e venda de ativos, conforme a estratégia e o horizonte de uso do patrimônio.
Uma curva constante garante que a renda dure?
Não. Retornos variam, a ordem dos resultados importa e a duração da vida é incerta. O modelo ajuda a discutir premissas; não garante execução.
Fontes para continuar estudando
Referências oficiais consultadas em 19/10/2026. O texto, os exemplos e os exercícios são uma elaboração educativa própria; não representam endosso das instituições citadas.
Conteúdo educacional. Exemplos hipotéticos. Não substitui análise individual de objetivos, riscos, documentos e regras vigentes. Este guia não solicita nem armazena seus dados financeiros.

Consultor de investimentos. Textos e recursos visuais preparados com apoio de IA, referências oficiais e exemplos matemáticos verificáveis.
Conheça minha trajetória ↗