Em 30 segundos
- Orçamento mostra o movimento do mês; patrimônio mostra o que você possui e deve.
- Reserva de emergência e despesas previsíveis têm funções diferentes.
- Uma meta precisa de valor, data e um aporte que caiba na rotina.
Comece pelo que o dinheiro precisa fazer
Investir começa com uma decisão sobre a sua vida. O mesmo dinheiro pode ter funções diferentes: pagar uma conta no mês que vem, enfrentar um imprevisto ou complementar a renda daqui a vinte anos. Cada função pede prazo, disponibilidade e tolerância a perdas diferentes. Escolher um produto antes de entender isso pode criar uma carteira bonita no extrato e difícil de usar quando você precisar.
Um objetivo útil tem nome, valor, data e prioridade. “Quero investir mais” ainda não permite acompanhar o avanço. “Quero separar R$ 12 mil para um curso em doze meses” permite calcular o compromisso mensal e verificar se ele cabe no orçamento. Os valores dos exemplos deste guia são hipotéticos.
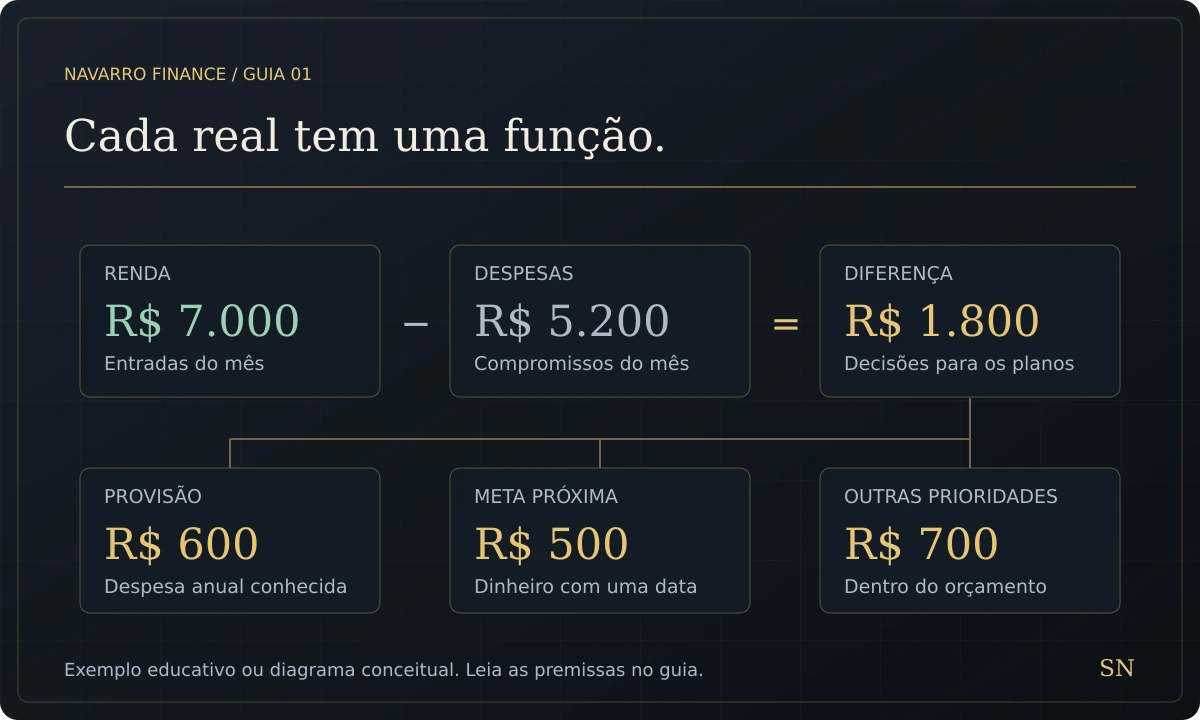
Cada real tem uma função.
Fluxo de caixa e patrimônio são duas fotografias diferentes
Fluxo de caixa é o movimento de entradas e saídas em um período. Patrimônio é o conjunto de bens e direitos, descontadas as obrigações. Uma pessoa pode ter um imóvel valioso e pouco dinheiro disponível para pagar uma emergência. Outra pode ter boa renda, mas um patrimônio líquido negativo por causa das dívidas. Por isso, acompanhe tanto o mês quanto o balanço do que você possui e deve.
No orçamento, separe renda recorrente, renda variável, despesas essenciais, despesas ajustáveis e compromissos futuros. Para renda variável, uma média histórica ajuda, mas deve vir acompanhada de um cenário de meses fracos. Limite do cartão e cheque especial não são renda. Investimentos vendidos também não representam automaticamente renda nova: você pode estar apenas transformando patrimônio em dinheiro.
Uma conta completa, sem contar a mesma compra duas vezes
Uma família recebe R$ 7.000 e tem R$ 5.200 em despesas, já incluindo as parcelas do mês. A diferença é R$ 1.800. Se separar R$ 600 para uma despesa anual e R$ 500 para uma meta próxima, restam R$ 700 para outras prioridades. Aplicar R$ 1.800 sem reservar esses compromissos pode obrigar a resgatar o dinheiro depois.
Ao usar cartão, escolha uma forma consistente de registrar o consumo. Se as compras já foram classificadas como alimentação, transporte e lazer, lançar a fatura novamente como despesa duplica o gasto. No Finance, a categoria Cartão é neutra nos totais de receitas e despesas. Ela serve ao acompanhamento do pagamento, enquanto o consumo deve estar registrado nas categorias correspondentes.
Dívidas e reserva precisam entrar na ordem das decisões
Para uma dívida, levante saldo atualizado, custo efetivo total, vencimento, garantias e condições de negociação. O custo efetivo total inclui encargos além dos juros anunciados. Compare esse custo com o benefício incerto de investir. Não existe uma regra única que autorize ficar sem caixa para quitar qualquer dívida: necessidades essenciais e riscos do contrato também contam.
A reserva de emergência atende a situações inesperadas, como perda de renda ou uma despesa urgente. Seu tamanho depende das despesas essenciais, da estabilidade da renda, de dependentes e das proteções existentes. Despesa anual previsível, como uma renovação ou matrícula conhecida, merece uma provisão própria. Separar as duas evita consumir a proteção em algo que já estava no calendário.
Transforme o objetivo em rotina acompanhável
Para uma meta de R$ 12.000, com R$ 3.000 já separados e prazo de doze meses, faltam R$ 9.000. Sem contar rendimentos, o aporte é R$ 750 por mês. Esse cálculo simples é uma boa primeira verificação: se o valor não cabe, ajuste prazo, custo do objetivo ou outras despesas. Aumentar o risco para tentar fechar a conta pode colocar a meta em uma situação pior.
Em cada revisão, compare o planejado com o realizado. Registre quanto deveria ter sido separado, quanto efetivamente foi, quanto falta e o que mudou. Uma despesa inesperada pede uma decisão, não uma tentativa de esconder o desvio. O plano deve acompanhar mudanças de renda, família e prioridades.
Pratique antes de escolher um investimento
- Liste as entradas e saídas de um mês e os compromissos dos próximos doze meses.
- Separe o valor necessário para funcionamento da casa e imprevistos.
- Escreva três objetivos com nome, valor, data e prioridade.
- Calcule o aporte de cada um, sem depender inicialmente de rendimento.
- Marque uma revisão e decida como registrar os aportes realizados.
Exercício: dá para pagar o curso?
Uma meta custa R$ 9.600. Já existem R$ 2.400 separados, faltam oito meses e o orçamento comporta R$ 700 mensais. Qual é a diferença?
Resposta: faltam R$ 7.200, ou R$ 900 por mês. A diferença é de R$ 200 mensais. Com R$ 700, seriam necessários onze meses inteiros, ajustando o último aporte, sem considerar rendimentos ou mudança no preço do curso.
Seu mapa mental
Revise as conexões. Abra cada ramo para retomar os conceitos.
01Diagnóstico
- Renda e despesas
- Bens e obrigações
- Compromissos futuros
02Proteção
- Reserva para imprevistos
- Dívidas e encargos
- Disponibilidade de caixa
03Objetivos
- Valor e data
- Prioridade
- Aporte necessário
04Acompanhamento
- Planejado × realizado
- Ajustes no orçamento
- Próxima revisão
Dúvidas que valem uma pausa
Quanto preciso para começar a planejar?
Você pode começar registrando o que recebe, gasta e deve. Não existe um patrimônio mínimo para organizar o orçamento e definir metas.
A reserva deve pagar despesas anuais?
Uma despesa anual conhecida merece uma provisão própria. A reserva de emergência tem a função de atender situações inesperadas.
Fontes para continuar estudando
Referências oficiais consultadas em 19/10/2026. O texto, os exemplos e os exercícios são uma elaboração educativa própria; não representam endosso das instituições citadas.
Conteúdo educacional. Exemplos hipotéticos. Não substitui análise individual de objetivos, riscos, documentos e regras vigentes. Este guia não solicita nem armazena seus dados financeiros.

Consultor de investimentos. Textos e recursos visuais preparados com apoio de IA, referências oficiais e exemplos matemáticos verificáveis.
Conheça minha trajetória ↗